

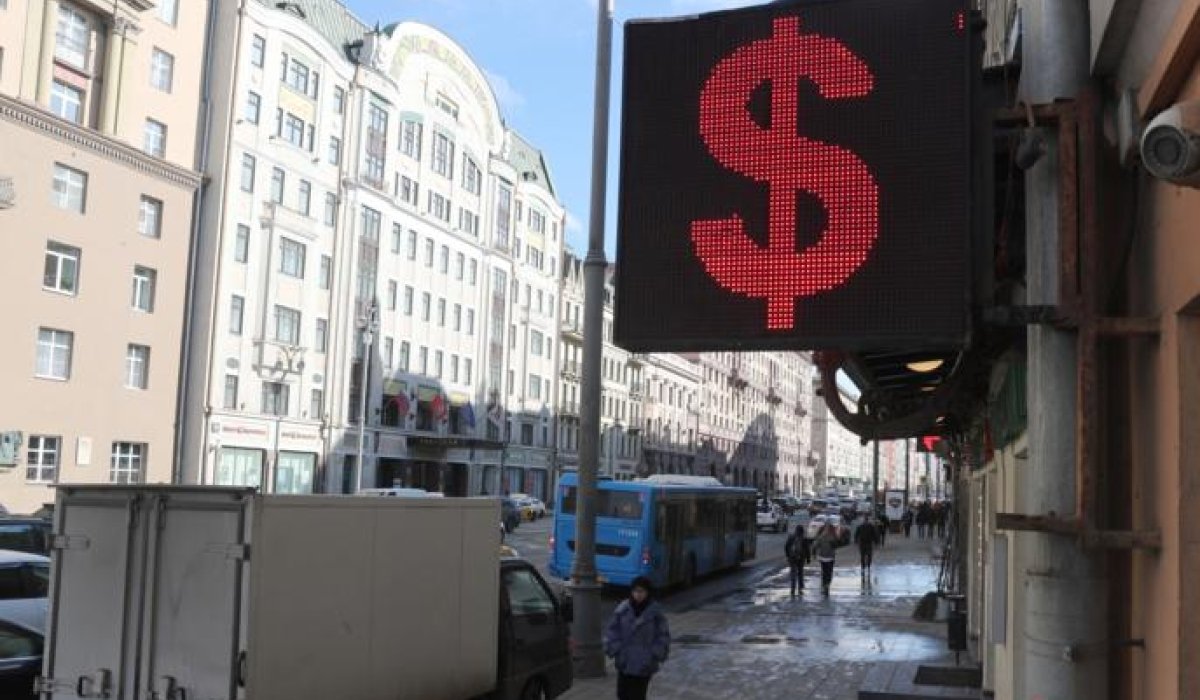
К концу года общее количество прогнозов по ключевым экономическим индикаторам объективно растет. Среди тех, что обычно привлекают наибольшее внимание, — курс рубля по отношению к основным мировым валютам, и прежде всего к доллару. Хотя сейчас прямые расчеты в долларах США, как и в любой другой иностранной валюте, внутри России запрещены, а в нашем внешнеторговом обороте доля долларовых транзакций составляет не более 15%, тем не менее инерция "долларовых нарративов" все еще сильна, и они остаются в общественном дискурсе.
Так стоит ли нам ждать сюрпризов на валютном рынке до конца 2026 года и если да, то каких?
Сосредоточение на долларе: иллюзия цифр
Текущий курс рубля к доллару почти равен тому, который мы наблюдали в марте 2026 года — примерно 84–85 рублей за доллар. Между этими двумя значениями американская валюта успела к маю подешеветь до 70,8 рублей и вновь подняться почти до 87 рублей в начале сентября. То есть внутригодовое изменение курса на текущий момент составило почти 23%, что достаточно близко к среднему внутригодовому отклонению максимальных значений курса доллара от его минимальных — 27% — на протяжении более 25 лет. Надо сказать, что это весьма заметное изменение, поскольку были годы (например, 2000–2002, 2004–2006, 2017 и 2019), когда доллар колебался в узком диапазоне от 6% до 9%. Причем происходило это и при росте курса американской валюты (2000–2002), и при ее падении (2004 и 2019). Самыми волатильными были 2014 и 2022 годы, когда диапазон колебаний превышал 100%, что было связано с антироссийскими санкциями. На протяжении четверти века только в семи случаях (годах) динамика курса доллара была U-образной: с высоких отметок в начале года доллар дешевел в конце весны и летом, а потом вновь дорожал к зиме.
Сказанное может показаться скучным перечислением цифр, но даже эта упрощенная картина на длительном и богатом событиями историческом интервале идет вразрез с устойчивым нарративом о "вечно растущем долларе". Справедливости ради надо сказать, что впервые курс доллара подобрался к сопоставимой к нынешней цене — 84 рубля — еще в январе 2016 года. С тех пор после более или менее коротких периодов укрепления рубля доллар возвращался к этой же отметке в феврале 2022-го, в июне 2023-го, летом 2024-го и в мае 2025 года. Мало того, рассуждая о динамике валютных пар, мы редко задумываемся о факторе инфляции. Вернее, мы привычно исходим из того, что рост цен определяет ослабление национальной валюты и подталкивает людей покупать доллары в качестве защитного актива. Но реальность противоречит этим массовым представлениям.
С 2000-го по 2026-й накопленная годовая инфляция в стране составила более 900%, что означает десятикратный рост цен. Таким образом, сегодняшний курс в 84 рубля за доллар — это около 9 рублей в ценах 2000 года. А ведь тогда номинальный среднегодовой курс составлял около 28 рублей за доллар. Эти цифры говорят о том, что в реальном выражении рубль не обесценился, а укрепился к американской валюте более чем в три раза, а покупательная способность снижалась значительно медленнее инфляции.
Собственно, именно этот феномен и объясняет динамику ВВП России по паритету покупательной способности (ППС). В 2000-м, по данным Всемирного банка, валовой внутренний продукт (ВВП) России, измеренный с учетом реальной покупательной способности национальной валюты, составил $1 трлн, а в 2025-м — $7,2 трлн. Это позволило РФ выйти на четвертое место в мировом рейтинге самых экономически крупных стран планеты.
Факторы роста: госполитика и закономерности
Относительная устойчивость покупательной способности рубля и рост экономики РФ — важные характеристики российской экономической модели, которая сформировалась за четверть века. Но сохранение ее стабильности требует существенных усилий.
Так, благодаря последовательной госполитике в области развития жилищного кредитования и защиты прав дольщиков удалось переключить долгосрочный спрос населения с доллара как защитного актива на недвижимость. Это доказывают цифры. В начале 2000-х доллар был основной валютой для сделок на рынке недвижимости. По данным аналитиков, в 2000 году средняя стоимость квадратного метра жилья на вторичном рынке крупных городов страны составляла примерно $550 (или 15,4 тыс. рублей), тогда как непосредственно в столице она находилась на отметке в $720. Стоит отметить, что тогда отечественный рынок недвижимости только начинал восстанавливаться после кризиса 1998–1999 годов, а падение стоимости "квадрата" в крупнейших городах достигало 30–40%. В 2026-м в Москве средняя цена квадратного метра в массовом сегменте поднялась к 425 тыс. рублей, что по текущему курсу составляет около $5 тыс. То есть при росте рублевых цен на столичные квартиры почти в 28 раз долларовая цена увеличилась в 7,6 раза для самой Москвы и в 9 раз — относительно стартовых показателей других крупных городов. Это тоже много, но такого разрыва не было бы, если бы массовый спрос на доллары был столь же высоким, как на недвижимость. Этому способствовали развитие программ льготной ипотеки, относительно доступные рыночные процентные ставки, рост доходов населения и, конечно, общий рост экономики. По данным Росстата, доля оплаты труда в ВВП c I квартала 2000-го по I квартал 2026-го выросла с 40% до 55%, а медианные темпы роста российского ВВП за 25 лет составили 4,2%.
В 2026 году темпы роста экономики скорректировались. Высокая ключевая ставка сдерживает деловую активность и спрос на кредиты, включая ипотеку, но при этом стимулирует размещение средств на банковских вкладах. Однако последние, как правило, остаются краткосрочными. Более того, наметилась тенденция к некоторому оттоку ликвидности и росту операций с наличными. По данным Банка России, во II квартале 2026 года выдача денежных средств со счетов граждан составила 9,3 трлн рублей при поступлениях в объеме 8,5 трлн. В краткосрочной перспективе это способно временно переключить внимание части населения на валютный рынок, тем более что курс доллара в начале осени заметно скорректировался вверх. Вполне вероятно, что к концу года эти тренды могут усилиться, оказывая локальное давление на рубль.
Здесь важно принимать во внимание высокую норму сбережений россиян. По расчетам Банка России, с 2018 по 2025 год этот показатель (разница доходов и расходов, отнесенная к доходам) вырос с 8,2% до 16%. Аналитики оценилирасполагаемые доходы населения РФ в 2025 году в 111 трлн рублей, следовательно, сбережения составили почти 20 трлн рублей. Это внушительная масса потенциальных инвестиционных ресурсов. При этом президентом дано поручениеповысить капитализацию российского фондового рынка до 66% от ВВП к 2030 году. По данным Московской биржи, доля физлиц в объеме торгов акциями уже превышает 60%, а количество частных инвесторов с брокерскими счетами достигло рекордных 41,1 млн. Все это говорит о большом потенциале расширения инвестиционной активности населения и увеличения их интереса к долгосрочным рублевым активам. Однако пока это стратегическая перспектива: в текущем моменте конкуренцию с гораздо менее рискованными депозитами при существующей ключевой ставке фондовый рынок проигрывает.
Мировой рынок энергоресурсов
Еще один традиционный фактор курса рубля к доллару — динамика мировых цен на нефть. Прежде здесь действовала прямая зависимость: рост нефтяных котировок приводил к укреплению рубля, а их снижение — к укреплению доллара. Однако сейчас эта линейная связь во многом утрачивает свою прежнюю актуальность. Санкции в отношении Банка России, Московской биржи и обслуживающих ее расчетных институтов трансформировали биржевой рынок доллара во внебиржевой, межбанковский. Биржевой же сегмент, заработавший в начале этого года, представляет собой, по сути, площадку для обращения исключительно расчетныхбеспоставочных контрактов.
Все это повлекло за собой изменение состава и логистики участников рынка: гораздо более высокую роль теперь играет само государство. В России продолжает действовать так называемое бюджетное правило: если нефтегазовые доходы бюджета оказываются меньше установленной базовой величины, Минфин России продает валюту из Фонда национального благосостоянии (ФНБ), компенсируя выпадающие доходы казны; если же бюджет получает дополнительные доходы, валюта, напротив, покупается для пополнения резервов.
В результате непрекращающегося конфликта на Ближнем Востоке, сокращения поставок нефти странами Персидского залива и общего снижения предложения на глобальном рынке цены на черное золото существенно выросли. Сегодня российское сырье Urals продается с устойчивой премией к цене нефти марки Brent. По данным Минфина, совокупные дополнительные нефтегазовые доходы федерального бюджета в апреле — августе 2026 года составили 693 млрд рублей, что позволило направить на покупку валюты и золота для ФНБ сумму в 634 млрд. В Банке России признали, что эти регуляторные операции естественным образом поддерживают спрос на валютном рынке. Учитывая сложившуюся ситуацию, по всей видимости, эти тенденции будут и дальше влиять на курс рубля, оказывая умеренное давление на его позиции до конца года — т.е. рубль пока будет слабеть.
Какой же будет курс рубля по отношению к доллару, а также юаню и евро? При худшем сценарии вполне можно ожидать, что к концу года доллар будет стоить 92–94 рубля, а при лучшем — вряд ли выйдет за рамки 86 рублей. С момента решения Банка Китая о ревальвации юаня в 2005 году мы наблюдаем уже четвертую волну укрепления китайской валюты, но пока ее курс к доллару не достиг предыдущего максимума 2022 года — 6,32 юаня. Учитывая исторические тренды и связку юаня с долларом, к концу года юань может стоить около 13 рублей. Что касается евро, то в условиях сохраняющейся фактической рецессии в Европе и разворачивающегося энергетического кризиса вряд ли стоит ожидать сильного укрепления европейской валюты по отношению к доллару. Скорее всего, и курс рубля к евро останется в сложившемся диапазоне 97–100 рублей.
Американский фактор — тоже для всех
При этом всем нельзя, конечно, обойти вниманием и другие внешние факторы. И дело здесь даже не в очередных американских "санкциях из ада", закон о которых подписал президент США Дональд Трамп.
На самом финансовом рынке США складывается весьма напряженная ситуация: доходность государственных облигаций закрепилась выше 5%, а диспропорция между капитализацией "великолепной семерки" крупнейших цифровых гигантов и остальными 493 компаниями из индекса S&P500 достигла опасного предела. Известный коэффициент Шиллера — соотношение капитализации к доходам, рассчитанное с учетом циклических изменений (CAPE) — достиг отметки 41, приблизившись к значению 1999 года накануне краха доткомов. Многое указывает на раздувание "финансового пузыря", что может завершиться серьезным финансовым кризисом.
В этом случае последствия для всей мировой экономики окажутся крайне чувствительными, особенно на фоне разгорающегося энергетического кризиса, роста нефтяных цен, геополитической напряженности, торговых войн и устойчивого сокращения доли доллара в международных резервах. Экономический коллапс на американских рынках может вызвать резкие и непредсказуемые шаги администрации Белого дома, в том числе во внешнеполитической сфере. Все это, вместе взятое, способно оказывать косвенное давление и на внутренние процессы в российской экономике, хотя сегодня она защищена куда лучше от подобных западных потрясений — в гораздо меньшей степени зависит от них, чем когда-либо прежде.
Учитывая эти глобальные тектонические сдвиги и риски, особую важность приобретают усилия по развитию внутреннего рынка России, укрепления нашего технологического суверенитета, выстраивание новых векторов внешнеэкономической деятельности и дальнейший рост национальной безопасности. У РФ есть серьезный потенциал для устойчивого развития в меняющемся мире, и этим нужно эффективно воспользоваться.
Мнение редакции может не совпадать с мнением автора. Использование материала допускается при условии соблюдения правил цитирования сайта tass.ru
Комментарии 0